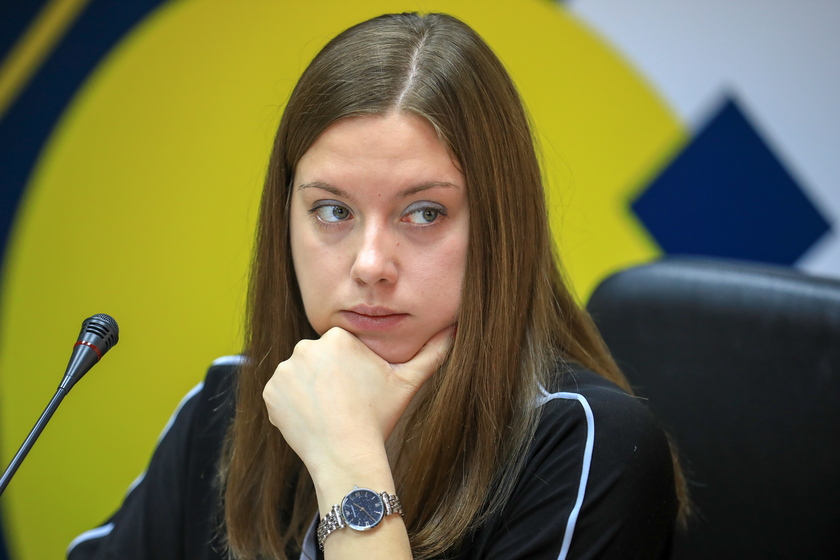
Татьяна Полиди, вице-президент Фонда «Институт экономики города»
Мы, как независимый аналитический центр, согласны с мнением, что введение банковских комиссий для застройщиков не целесообразно и приведёт к дальнейшему искажению ценообразования на рынке. Но это проявление нашей слабо конкурентной банковской сферы. Когда у крупнейших банков такие крупные доли, понятно, что они могут вводить влияющие на рынок условия. И так же понятно, что это будет импульсом для увеличения затрат застройщиков и попыток поднять своим клиентам цены.
При этом нужно смотреть на реальные доходы населения. У нас вроде бы зарплаты по статистике сейчас растут (хотя и по не очень устойчивым факторам), но это не означает, что покупательская способность в стране так серьёзно возросла, чтобы мы могли и дальше переносить туда затраты застройщиков.
С другой стороны, можно понять и попытки управлять ситуацией со стороны регуляторов. Когда вводилась субсидированная ипотечная программа, мы много говорили, что это очень рискованная тема. Потому что когда будут подниматься ставки, бюджет РФ станет выходить на неуправляемые финансовые риски. Мы считаем, что за счёт отраслевых приоритетов создавать запредельные финансовые риски для бюджетной системы, недопустимо.
В каждой экономике свои приемлемые условия. У нас никогда не было ключевой ставки в 5% или 3%. Но когда-то, в конце концов, мы должны к этому прийти? Экономика России не может развиваться в долгосрочной перспективе, если мы, в конечном счете, не придем к инфляции 4%. Сейчас это не обсуждается, но она вполне может быть 6%. Но не 10, не 12 и не 15%. Это все не подходит для развития. Каким-то поколениям надо будет разруливать эту проблему. Но что делать с нынешним?
Даже если бы мы согласились, что жилищное строительство - это самая социально значимая тема, и мы не готовы этим поколением жертвовать, поэтому всеми силами строительство субсидируем, но, посмотрите, до какой цифры возросли обязательства бюджета - триллионы рублей, а начиналось это все с десятков миллиардов. Если бы бюджетные доходы возросли на такие же проценты, наверное, можно было бы обсуждать приоритизацию бюджетных расходов на субсидирование ипотеки. Но это очень сложный вопрос.
Есть много отраслей, социальная сфера: образование, здравоохранение и другие направления. Поэтому при всей любви к жилищному строительству, сказать, что сейчас в сложившейся ситуации бюджетные расходы на него – это номер один, я не могу.
По материалам расширенного заседания Комиссии РСПП по жилищной политике «Ипотечное кредитование долевого строительства в 2024 году»