Сегмент жилой недвижимости сейчас переживает один из самых непростых этапов. Компании учатся работать в условиях неопределенности, переосмысливают подходы и стратегии, пытаются гибко реагировать на любые изменения. Как проходит адаптация? И есть ли предпосылки для оптимизма в прогнозах на будущее жилищного рынка в России? Эти и другие вопросы обсудили участники конференции «Время изменений: Жилье. От адаптации к лидерству», организованной на платформе Сбер Про.
Спад будет недолгим?
Согласно данным, которые привел вице-президент — директор департамента кредитных продуктов и процессов Сбербанка Сергей Бессонов, выступивший также модератором конференции, в 2024 году рынок ДДУ (договоров долевого участия) в России характеризовался снижением на 20%. В нынешнем году динамика спада сохраняется, однако выглядит некритично. Как отметил заместитель министра строительства и ЖКХ РФ Никита Стасишин, объем ввода на 1 октября 2025 года составил 75,6 млн кв м, из которых порядка 24,5 млн кв м – это многоквартирное жилье. Снижение относительно прошлого года составляет порядка 5,6 – 5,7%. «По итогам 2025 года объем ввода жилья в целом составит 100 – 102 млн кв. м, это чуть меньше относительно прошлого года, но, если смотреть по многоквартирному жилью, мы с вами все 5 лет идем в более-менее нормальных результатах», - оценил ситуацию на рынке замглавы Минстроя РФ.
Однако, по мнению Стасишина, объем запуска новых объектов с запланированным вводом в 2027 – 2028 годах заметно снизится.
«По состоянию на 1 октября, у нас выдано 3 882 разрешения на строительство на 29,6 млн кв м жилья, это минус 22,5% относительно аналогичного периода прошлого года», - привел статистику замминистра.
Он оценивает показатель как минимальный с 2016 года, однако прогнозирует, что такая ситуация сохранится ненадолго, и рынок «отыграет» дефицит уже к 2030 году. В качестве одного из позитивных факторов Стасишин отметил огромный градостроительный потенциал – то есть землю, которая готова к получению разрешений на строительство и проектное финансирование. По его оценке, его объем приближается к 500 млн кв.м.
Ипотека и наличные
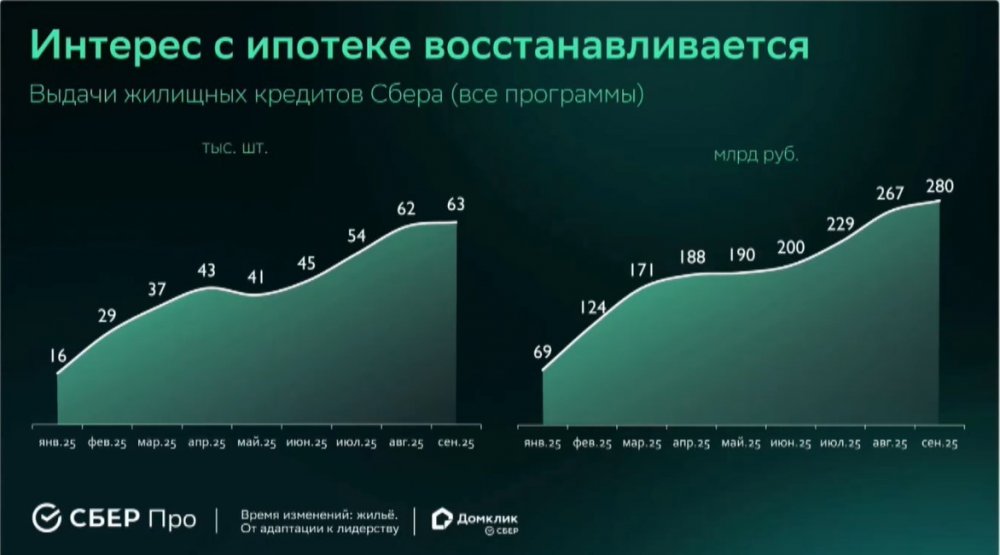
Результаты первых двух кварталов 2025 года по выдаче ипотеки были, мягко говоря, провальными, считает директор департамента «Домклик» Сбербанка Алексей Лейпи. Однако с июля ситуация начала меняться в лучшую сторону.
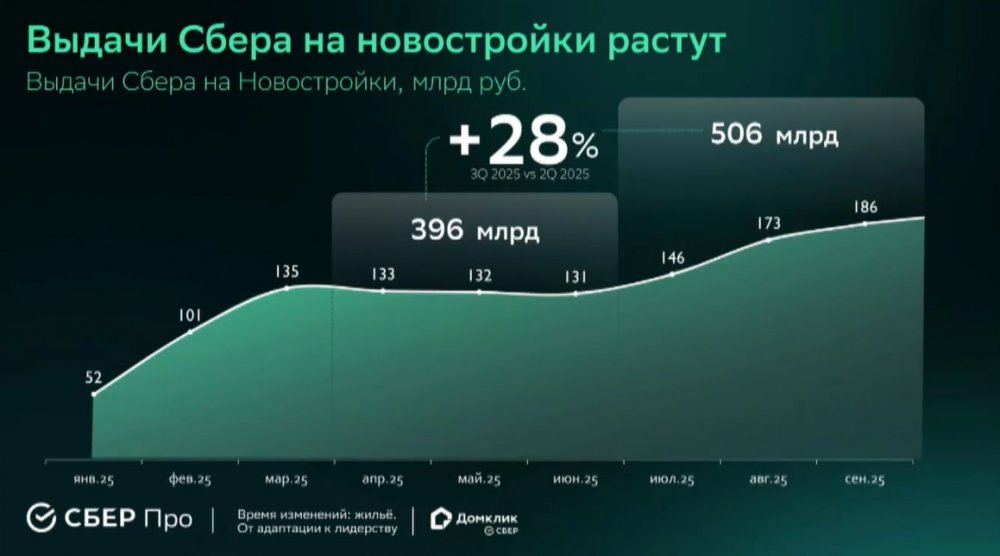
«По итогам третьего квартала мы уверенно перешагнули показатель в 60 тысяч выдач ипотечных кредитов в месяц, и итог сентября – это абсолютный рекорд с начала года – 280 млрд рублей выдано в рамках ипотечного кредитования», - сообщил Лейпи. Основным драйвером здесь послужили новостройки.
«Если посмотреть на цифры, то 186 млрд рублей было выдано кредитов именно на строительство с точки зрения ипотечных кредитов. И самое интересное – это рост квартал в квартал: 3 квартал по отношению ко второму +30%», - привел данные директор департамента «Домклик».
Доля господдержки при выдаче ипотечных кредитов на новостройки все еще остается высокой – по данным Лейпи, она составляет 97%. Однако ее присутствие в общем количестве выдач неуклонно снижается – меньше 80%, по данным на первую половину октября. Эти изменения происходят на фоне смягчения денежно-кредитной политики, рынок очень позитивно отреагировал на первое же снижение ключевой ставки, считает он.
В сравнении с пиковым 2023 годом прирост ипотечного портфеля в 2025 году не достигает около половины его объема.
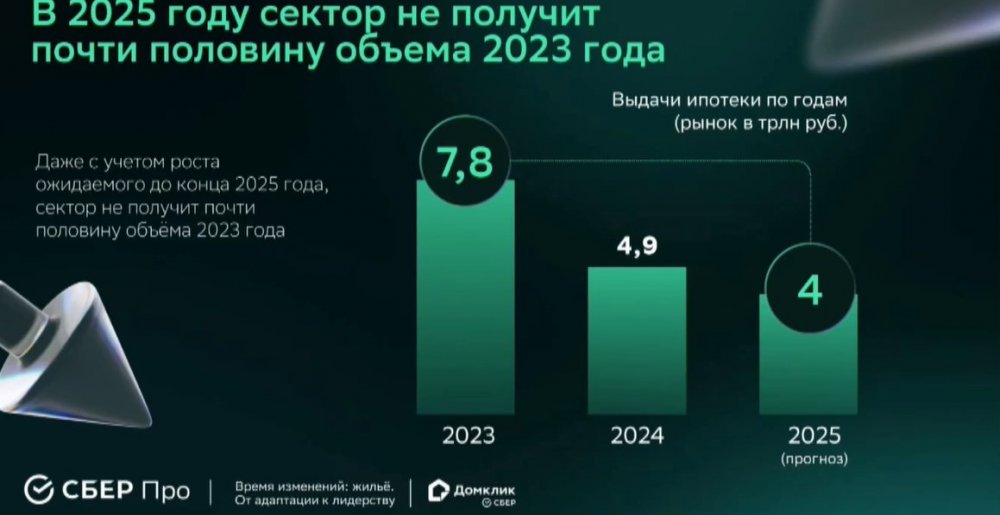
Но если оценить динамику в сравнении с прошлым годом, когда этот показатель составил чуть меньше 5 трлн рублей, то ожидаемый по итогам 2025 года результат в 4 трлн рублей, который прогнозируется по итогам 2025 года, выглядит вполне оправданно, особенно на фоне изменений, с которыми всем пришлось столкнуться, отметил глава департамента «Домклик».
Еще один важный показатель, на который обращают внимание аналитики, это сделки с наличными. По словам Лейпи, в конце прошлого года их доля достигла пика, приближаясь к 60%. Однако с начала 2025 года здесь отмечается тренд на понижение.
С одной стороны, как считает Лейпи, этому способствует улучшение ситуации с ипотекой, с другой – свою роль играет господдержка, а с третьей - застройщики пользуются другими инструментами продаж, например, рассрочкой.
Экспресс-решение: рассрочка и бриджи
Рассрочку часто считают маркетинговым ходом, но в этом качестве она работает разве что в элитном и люксовом сегменте, отмечают эксперты. Что же касается рынка в целом – это рабочий механизм стимулирования продаж, который используется девелоперами как крайняя мера.
По данным исследования, которое привел глава департамента «Домклик», пиковая доля рассрочки в ДДУ фиксировалась в начале 2025 года и составила 44%. Размер первоначального взноса в ней в 2024-25 годах составляет 40% и демонстрирует снижение с 52% в 2023 году. Потребители этого механизма - люди с хорошими активами, высоким покрытием депозитов и зарплатами в 1,5 раза выше, чем у ипотечников.
Как отметил гендиректор ГК Setl Group Ян Изак, любой процент рассрочки ухудшает экономику проекта. Однако в работе его компании есть проекты, где рассрочка достигает 60%, и это на данный момент считается нормальным показателем.
Именно рассрочка в нестабильной ситуации помогает пополнить эскроу благодаря высокому первоначальному взносу и тем самым добиться снижения ставки по проектному финансированию.
Заместитель председателя правления Сбербанка Анатолий Попов отметил, что непростая ситуация складывается с еще одним инструментом поддержи строителей – бриджами. (Бриджи — это краткосрочные кредиты для покрытия текущих расходов проекта до получения основного, например, проектного, финансирования). Они демонстрируют снижение в 2-3 раза к прошлому году. Причина – высокая ставка, которая делает инструмент невыгодным для застройщика.
Очень неравномерная картина складывается в регионах, где власти сами регулируют рынок, замедляя темпы, - например, задерживая или приостанавливая выдачу ТЭП (технико-экономических показателей). Иногда такая мера связана с недостаточной скоростью развития коммунальной инфраструктуры, которая перестает соответствовать развитию новых проектов. Тем не менее, несмотря на все трудности, жилищное строительство, по оценке Попова, является лидирующей отраслью, рост которой в портфеле Сбербанка составил 27%.
Механизмы поддержки и траектории развития
Прежде чем отрасль полностью компенсирует сегодняшнее отставание и перейдет к активному развитию и росту, всем участникам рынка потребуется много терпения и труда - в этом оказались единодушны все участники дискуссии. И несмотря на желание государства оказать строителям максимальную поддержку, все вынуждены признать, что в сегодняшней ситуации эти возможности не безграничны.
Как рассказал замглавы Минстроя Никита Стасишин, есть много программ, которые готовы и ждут своего запуска, в том числе по поддержке промышленности с точки зрения ипотеки, и более интересные условия для стимулирования демографического роста (что должно быть взаимосвязано с развитием рынка жилья и совершенствованием квартирографии). Но все, что касается их реализации, зависит от ситуации с бюджетом – от того, во сколько это обойдется, и от источника финансирования.
«Сейчас идет ряд изменений в законодательство, мы точно что-то предложим, что оптимизирует инвестиционный цикл и даст возможность снизить затраты в моменте на инвестиционную себестоимость и в конечном счете на стоимость квадратного метра, потому что жилье должно быть доступным нашим гражданам», - сказал Стасишин.
Финансовые институты со своей стороны делают все возможное, чтобы максимально облегчить и упростить все бюрократические процедуры. Хорошим помощником на этом пути стал искусственный интеллект. Благодаря ИИ быстрее идет процесс одобрения сделок, застройщики оперативнее предоставляют отчет о строительной готовности, и на каждом этапе с ними работают АИ-агенты – по экспресс-оценке параметров проекта, определению строительной готовности, проверке целевого использования при выдаче кредита, отмечают в Сбере.
Цифровая зрелость банка и девелопера – определяющий фактор для отрасли, потому что это запрос современных клиентов – молодых людей с высоким уровнем цифровой грамотности, средний возраст которых 34 года, отмечают эксперты.
Как отметил Алексей Лейпи, за последние 5 лет отечественная строительная индустрия «проделала головокружительный путь» и не останавливается, несмотря на сложности. Поэтому все стороны сейчас «должны по-честному вложиться» в ее поддержку, развитие и дальнейшие результаты.
Татьяна БАШЛЫКОВА